Животозастраховането в България расте с 46,5% – инвестиционните продукти водят увеличението.
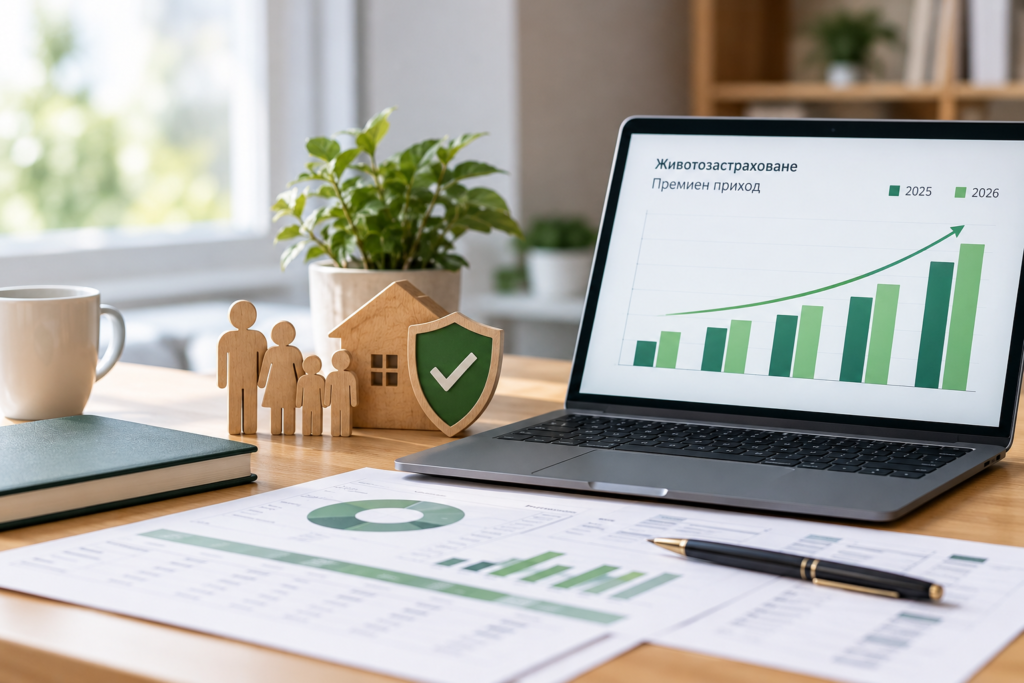
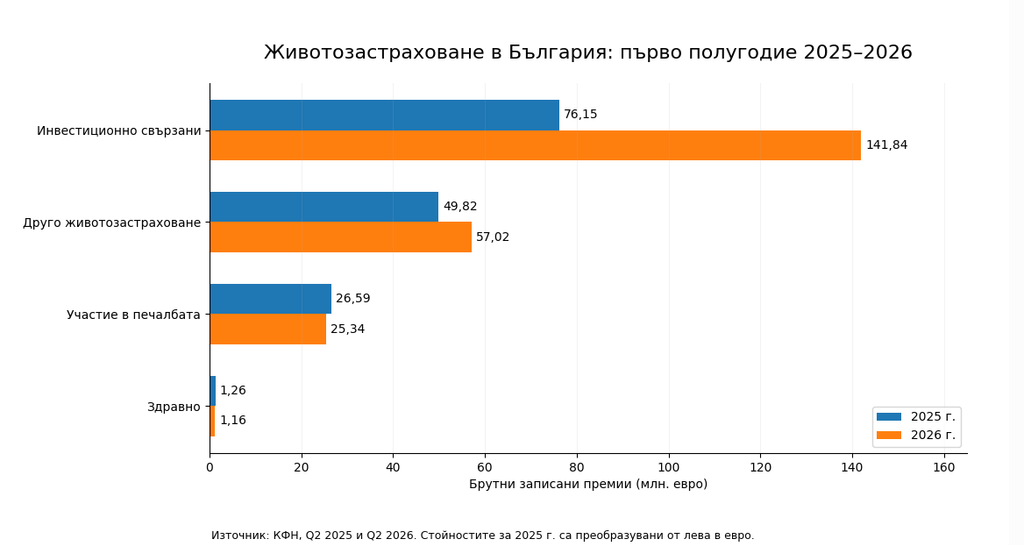
Животозастраховането в България отчита значителен ръст през първото полугодие на 2026 г. Според изчисления върху публикуваните статистически данни на Комисията за финансов надзор (КФН) брутните записани премии по животозастрахователните линии достигат 225,36 млн. евро, спрямо приблизително 153,83 млн. евро за същия период на 2025 г. Това представлява увеличение от 46,5%. Но зад този ръст стои нещо интересно. Основната част от увеличението не идва от класическите животозастрахователни продукти, а от застраховките, свързани с инвестиционни фондове.
Кои застраховки движат пазара?
Най-голям ръст отбелязват застраховките, обвързани с индекс или инвестиционен фонд. Премийният приход по тази линия се увеличава от приблизително 76,15 млн. евро през първото полугодие на 2025 г. до 141,84 млн. евро през 2026 г. – увеличение от 86,3%. Тези продукти вече формират близо 63% от премийния приход по животозастрахователните линии. На тях се дължат и приблизително 92% от нетното увеличение на премиите спрямо предходната година. При останалите продукти картината е различна. „Друго животозастраховане“ отчита ръст от около 14,4%, докато при застраховането с участие в печалбата има лек спад. Това показва, че животозастрахователният пазар не расте равномерно. Най-силното увеличение е съсредоточено в продуктите с инвестиционен елемент.
Защо инвестиционните застраховки привличат интерес?
Инвестиционно свързаните застраховки „Живот“ съчетават застрахователна защита с възможност част от внесените средства да се инвестират във фондове. За разлика от класическата рискова застраховка „Живот“, чиято основна цел е финансова защита при определени събития, при тези продукти клиентът има и инвестиционна цел. Ръстът на премиите показва увеличен обем на този бизнес, но не ни казва колко нови клиенти са сключили полици. Не можем да заключим и че българите са станали по-склонни да инвестират само въз основа на тези числа. За това са необходими допълнителни данни за броя договори, внесените суми и поведението на потребителите.
Какво означава това за клиента?
По-големият избор от застрахователни продукти е добра възможност, но поставя и повече въпроси. При класическата рискова застраховка „Живот“ човек плаща основно за определена финансова защита. При спестовната застраховка има и натрупване на средства според условията на договора. А при инвестиционно свързаните продукти стойността на инвестицията зависи от представянето на избраните фондове. Това означава, че инвестиционният резултат не е непременно гарантиран. Важно е да се проверят таксите, срокът на договора, условията за предсрочно прекратяване и размерът на реалната застрахователна защита. Ръстът от 46,5% е важен сигнал за развитието на животозастраховането в България. Но най-същественото е да разбираме какво стои зад него. Защото за клиента има голяма разлика между това да купи финансова защита за семейството си и това да избере продукт, който съчетава застраховка с инвестиция.
Източник: Комисия за финансов надзор, статистика за животозастрахователния пазар към 30.06.2025 г. и 30.06.2026 г. Процентните изменения са изчислени на базата на съпоставими животозастрахователни продуктови линии. Данните за 2025 г. са преобразувани в евро по фиксирания курс 1 евро = 1,95583 лева.