Хакери унищожиха стока за милиони. Ако това се случи с вашия бизнес, кой ще плати?
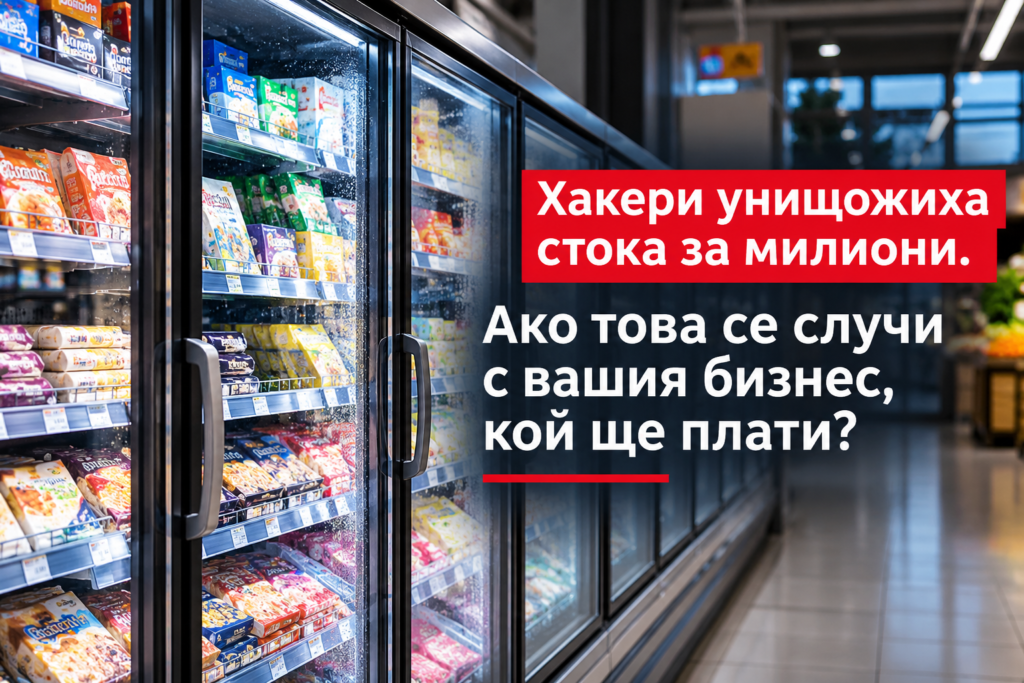
Представете си, че сутринта отваряте магазина си и установявате, че цялата стока в хладилните витрини е негодна за продажба. Температурата през нощта е достигнала 55°C. Хладилниците не са се повредили, електричеството не е спирало, но някой е проникнал дистанционно в системата и е променил настройките. Стоката е унищожена, магазинът не може да работи нормално, а загубите са за ваша сметка. Или поне докато не разберете дали застраховката ви ще ги покрие. Това не е измислен сценарий. В началото на ноември 2026 г. кибератаки засегнаха хладилни и фризерни системи в супермаркети в Швеция, Белгия и Ирландия. В някои обекти температурите достигнаха около 55°C, което доведе до унищожаване на хранителни продукти и нарушаване на работата на магазините. Само седмици по-рано стотици супермаркети във Франция също бяха засегнати от подобни атаки.
Тези случаи поставят един много интересен въпрос, особено за собствениците на бизнес. Ако имате имуществена застраховка, а може би и киберзастраховка, коя от тях ще плати унищожената стока?
Когато причината е кибератака, а щетата е физическа
Обикновено свързваме кибератаките с откраднати данни, блокирани компютри или изнудване за пари. Но тук ситуацията е различна. Хакерът не краде информация, а променя начина, по който работи оборудването. Температурата се повишава, стоката се разваля и бизнесът търпи съвсем реална имуществена загуба. При стандартните имуществени застраховки може да има покритие за разваляне на стоки в хладилни съоръжения. Но често е важно какво точно е причинило щетата. Ако хладилникът се е повредил механично, това е един случай. Ако е работил нормално, но някой е променил настройките му чрез кибератака, ситуацията вече е различна. От друга страна, киберзастраховката може да покрива разходите за възстановяване на системите, работа на специалисти, киберизнудване и определени загуби от прекъсване на дейността. Но това не означава непременно, че ще плати и унищожената физическа стока. И така се получава нещо доста неприятно. Имате две застраховки, плащате премии и въпреки това може да се окаже, че нито една не покрива точно тази щета. Разбира се, това не означава, че подобни рискове не могат да бъдат застраховани. Възможно е да има специално договорени покрития. Въпросът е дали те действително присъстват във вашата полица.
Не става въпрос само за супермаркети
Помислете колко бизнеси днес зависят от оборудване, което се управлява електронно или дистанционно. Ресторант, който съхранява хранителни продукти; хотел с автоматизирана климатизация и отопление; аптека, в която лекарствата трябва да се съхраняват при определена температура; склад със замразена продукция; производствено предприятие, в което дори малка промяна в технологичния процес може да унищожи цяла партида. Същото важи за логистични центрове, ферми, медицински центрове и много други предприятия. Не е необходимо машината да се счупи, за да има сериозна щета. Понякога е достатъчно някой да промени начина, по който тя работи.
И точно тук идва въпросът, който според мен всеки собственик на бизнес трябва да зададе на своя застраховател или брокер.
Имуществена или киберзастраховка – кой плаща?
В застраховането има понятие protection gap, което означава празнина в застрахователната защита. Казано съвсем просто, имуществената полица може да не покрива щетата, защото причината е кибератака, а киберполицата може да не покрива унищожената стока, защото тя е физическо имущество. Допълнително усложнение може да има и при застраховката за прекъсване на дейността. При някои договори тя се задейства само когато има материална щета, покрита по имуществената полица. Ако самата щета не е покрита, може да няма обезщетение и за периода, през който бизнесът не работи. Това не е универсално правило, защото условията на различните полици са различни. Но е напълно възможна ситуация, която си струва да бъде проверена предварително.
Какво трябва да провери собственикът на бизнес в своята полица?
Ако имате магазин, ресторант, склад, хотел, производствено предприятие или друг обект с автоматизирано оборудване, бих ви посъветвала да попитате своя брокер или застраховател няколко конкретни неща. Първо, покрива ли имуществената ви застраховка разваляне на стоки вследствие на промяна в температурата и задължително ли е да има механична повреда на оборудването? Второ, какво се случва, ако причината за щетата е кибератака? Има ли изключение за подобни събития?
Ако имате киберзастраховка, проверете дали тя покрива само данни, компютърни системи и разходи при инцидент, или включва и физически щети върху стоки и оборудване. Важно е също да знаете дали ще получите обезщетение за прекъсване на дейността, какви са лимитите, има ли самоучастие и какви изисквания за киберсигурност трябва да спазвате.
И още нещо, което често се пропуска – какво се случва, ако атаката не е срещу вашата фирма, а срещу външен доставчик, който управлява част от системите ви?
Не е нужно сами да разчитате всички застрахователни условия. Поискайте от брокера си да провери конкретния сценарий и да ви даде писмен отговор. Защото не е достатъчно да имате имуществена и киберзастраховка. Важно е да знаете как се срещат двете при реална щета, когато причината е дигитална, а загубата е съвсем физическа.
Най-опасната дупка в застрахователната защита е тази, за която разбирате едва след щетата.